
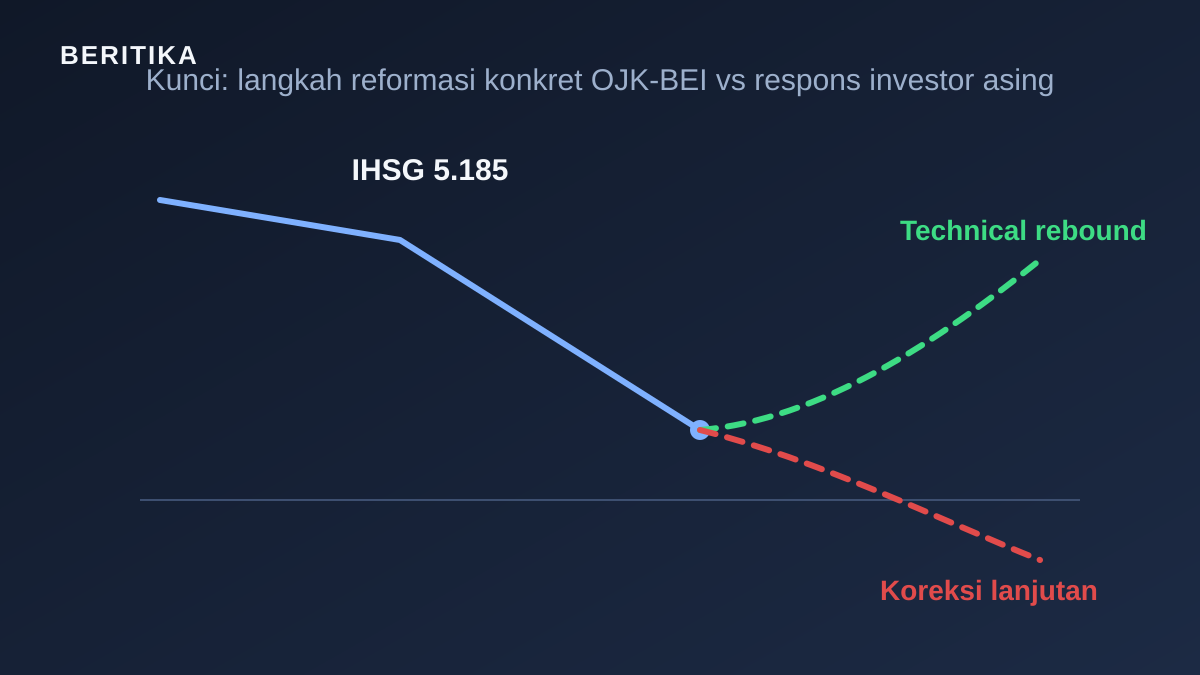
Setelah IHSG ditutup 5.185 — rontok 11,57% dalam satu sesi — pertanyaan terbesar investor ritel Indonesia sederhana: minggu depan bagaimana? Analis dari dua sekuritas besar memberikan kerangka jawaban yang serupa, sebagaimana dirangkum EmitenNews dan media pasar lainnya: volatilitas tetap tinggi, arahnya ditentukan dua variabel — respons konkret otoritas dan perilaku investor asing.
Senior Technical Analyst Mirae Asset Sekuritas, M Nafan Aji Gusta, memperkirakan “volatilitas IHSG berpotensi tetap tinggi dan pergerakannya cenderung defensif, terutama jika belum ada kejelasan mengenai langkah reformasi yang akan ditempuh otoritas serta respons lanjutan investor asing”. Namun ia membuka jendela optimisme yang terukur: “setelah koreksi yang tajam, peluang technical rebound tetap terbuka apabila tekanan jual mulai mereda dan investor domestik kembali melakukan akumulasi secara selektif.” Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama, sejalan: kuncinya adalah “respons konkret OJK dan BEI, bukan sekadar pernyataan komitmen reformasi”.
Kedua analis juga memberi peringatan yang lebih panjang dari satu pekan. Nafan menilai tekanan “berpotensi berlangsung selama beberapa pekan hingga beberapa bulan, karena persoalan yang dihadapi bukan lagi sekadar sentimen sesaat, melainkan menyangkut kredibilitas, transparansi kepemilikan saham, dan kelayakan investasi pasar modal Indonesia”. Analis lain yang dikutip media bahkan memetakan skenario koreksi lanjutan ke level 4.880 jika sentimen memburuk — angka yang perlu dibaca sebagai peta risiko, bukan prediksi. Di sisi waktu: keputusan final MSCI dijadwalkan paling lambat akhir Juni 2027, artinya ketidakpastian ini adalah kondisi normal pasar untuk delapan bulan ke depan.
Bagi investor ritel, membedah kerangka analis ini menjadi langkah praktis lebih berguna daripada mencari angka prediksi. Pertama, indikator yang perlu dipantau mingguan: arus dana asing di bursa (net foreign flow) — jika asing masih melepas, tekanan belum usai; data itu dipublikasikan BEI tiap hari. Kedua, kalender kebijakan: setiap langkah reformasi yang diumumkan OJK/BEI (keterbukaan kepemilikan, disiplin free float, penindakan kasus) adalah kandidat pengubah arah — Nafan sendiri menyebut tekanan “dapat mereda lebih cepat apabila OJK, BEI, dan pemerintah mampu menunjukkan langkah reformasi yang konkret dan terukur”. Ketiga, perilaku pembeli domestik besar: pernyataan Danantara soal kesiapan masuk pasar (lihat artikel terpisah) hanya berarti jika terekam sebagai transaksi riil di keterbukaan informasi.
Ada juga disiplin yang perlu diingat dari sejarah pasar: rebound teknikal setelah penurunan ekstrem itu nyata, tetapi biasanya tidak berarti tren sudah berbalik. Pasar yang jatuh 40% dalam setahun jarang pulih dalam seminggu; pemulihan yang bertahan butuh kepercayaan yang dibangun ulang oleh bukti — bukan oleh satu hari hijau. Sebaliknya, bagi investor jangka panjang dengan dana menganggur, koreksi sedalam ini secara historis adalah wilayah harga yang menarik — dengan syarat seleksi (fundamental perusahaan sehat, bukan sekadar saham yang paling turun) dan kesiapan menghadapi volatilitas lanjutan yang dijanjikan para analis.
Satu catatan etis media: proyeksi analis adalah opini berbasis data hari ini, bukan jaminan — dan setiap keputusan investasi tetap tanggung jawab masing-masing setelah memahami profil risikonya. Beritika akan memperbarui peta pandangan ini setiap pekan selama masa konsultasi MSCI berjalan.
Bagi yang mencari kerangka waktu yang lebih panjang, dua perspektif membantu menenangkan keputusan. Pertama, dari sisi valuasi: dengan IHSG di 5.185, rasio price-to-earning pasar Indonesia berada di wilayah terendah dalam satu dekade — artinya setiap koreksi tambahan membuat saham-saham fundamental makin murah bagi yang dana dan kesabarannya memadai. Kedua, dari sisi sejarah MSCI: negara-negara yang menerima ancaman serupa namun berhasil mereformasi diri akhirnya tetap dipertahankan — dan pasarnya justru rebound paling tajam saat status aman kembali, karena keputusan bertahan diperlakukan sebagai berita baik besar. Skenario terburuk pun — penurunan status yang benar-benar terjadi — bukan akhir pasar: pasar standalone tetap beroperasi, diperdagangkan, dan diinvestasi; yang berubah adalah siapa yang boleh dan ingin membelinya.
Yang tidak boleh dilakukan di tengah volatilitas ini justru sudah diketahui semua orang namun selalu dilanggar: menjual semua di harga bawah karena takut turun lagi, atau membeli semua sekaligus karena yakin sudah di dasar. Disiplin akumulasi bertahap — membeli dalam beberapa tahap dengan jeda — tetap menjadi teknik yang paling sering dibenarkan analisis, karena tidak ada yang bisa memastikan titik dasar pasar secara real-time. Dan seperti biasa di setiap krisis: dana darurat tetap di luar pasar, dan hanya uang yang tidak dibutuhkan dalam dua tahun ke depan yang layak ditempatkan di saham.
Sumber: EmitenNews; Journalarta. Artikel ini disusun dengan bantuan AI dan ditinjau tim editorial Beritika.