
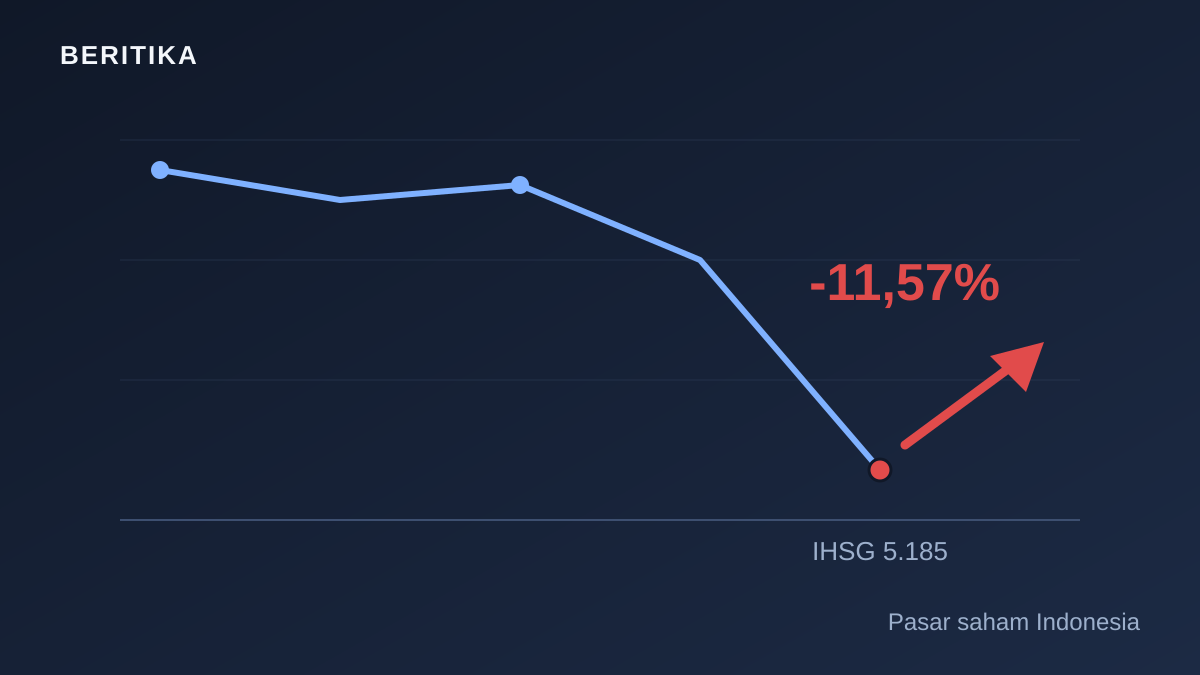
Indeks Harga Saham Gabungan (IHSG) ditutup anjlok 11,57% ke level 5.185 pada perdagangan Jumat, 16 Oktober 2026 — satu dari hari-hari terburuk dalam sejarah bursa Indonesia modern. Sebagaimana dilaporkan CNBC Indonesia, pemicunya adalah pengumuman Morgan Stanley Capital International (MSCI) yang membuka konsultasi untuk menurunkan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market. Dari 795 saham yang diperdagangkan, hanya 10 yang menguat, 775 terkoreksi, dan 10 sisanya stagnan — hampir seluruh pasar jatuh dalam satu hari.
Dengan penutupan itu, koreksi IHSG sepanjang tahun 2026 (year-to-date) mencapai 40,04%, dan 19,50% dalam sebulan terakhir, menurut rangkuman Katadata. Untuk memahami skalanya: koreksi 40% dalam setahun berarti nilai pasar saham Indonesia efektif terpangkas hampir separuh dalam sepuluh bulan — perusakan kekayaan bersama yang menjangkau dana pensiun, asuransi, reksa dana, hingga portofolio investor ritel. Data harga dari Yahoo Finance menunjukkan dampaknya merata pada saham-saham terbesar: BBCA ditutup Rp5.175 (dari penutupan sebelumnya Rp6.075), BBRI Rp2.640 (dari Rp3.100), BMRI Rp3.390 (dari Rp3.980), dan TLKM Rp1.900 (dari Rp2.230) — semuanya terpangkas belasan persen dalam satu sesi.
Mekanika mengapa kabar indeks bisa menggerakkan pasar sebesar ini layak dipahami. Dana-dana pasif — ETF dan dana indeks global — wajib memegang saham-saham Indonesia sepanjang Indonesia berstatus emerging market di indeks MSCI. Saat MSCI membuka kemungkinan Indonesia “turun kelas”, para manajer dana tidak menunggu keputusan final: mereka mulai mengurangi paparan hari ini untuk menghindari paksaan menjual di harga yang lebih buruk nanti. Ditambah dana aktif yang mengikuti momen itu, hasilnya adalah akselerasi jual-bersama yang melampaui apa yang dibenarkan fundamental perusahaan — suara pasar yang sedang memperhitungkan ulang risiko perizinan investasi di Indonesia, bukan krisis perusahaan.
Anehnya, tidak ada satu pun perusahaan besar Indonesia yang melaporkan kerugian atau masalah bisnis pada hari itu. Yang berubah adalah label di atas kepala seluruh pasar: dari “pasar negara berkembang yang layak masuk portofolio global” menjadi “pasar yang mungkin tidak lagi layak”. Dalam dunia manajemen aset, label semacam itu menentukan siapa yang boleh membeli — dan kini, siapa yang terpaksa menjual.
Konteks global memperparah pembacaan. Indonesia bukan kasus pertama: Turki baru saja melewati pengalaman serupa (lihat artikel terpisah Beritika). Perbedaannya, Indonesia adalah pasar dengan bobot jauh lebih besar dalam indeks ASEAN, sehingga risiko arus keluar dananya proporsional lebih besar. Media internasional turut memberitakan: Financial Times menulis “Indonesia stocks plunge after MSCI says market could be cut from indices” — menyebarkan kekhawatiran ke calon investor yang belum sempat memahami detailnya.
Yang belum ditentukan sama pentingnya dengan yang sudah terjadi. Konsultasi MSCI masih terbuka, dengan keputusan final dijadwalkan paling lambat akhir Juni 2027 — artinya penurunan status belum final, dan sejarah menunjukkan MSCI bisa mundur jika reformasi yang diyakini datang. Pekan-pekan berikutnya menjadi ujian apakah otoritas Indonesia mampu mengubah sentimen sebelum keputusan final ditetapkan. Beritika akan memantau perdagangan Senin (19/10) dan respons lanjutan otoritas.
Jejak dampaknya juga sudah terasa di transaksi nyata. Sejumlah efek saham asing dilaporkan melepas posisi besar selama dan setelah sesi Jumat — pola yang biasanya berlanjut beberapa hari karena dana besar tidak bisa keluar dalam satu kali jual. Investor ritel mengalami gejolaknya paling nyata: reksa dana ekuitas yang saham utamanya bank dan telekomunikasi terkoreksi dalam satu hari sebesar yang biasanya terjadi dalam setahun. Sebagian platform investasi sempat mengalami antrean permintaan penjualan unit — momen klasik ketika kepanikan memaksa harga turun lebih jauh dari yang dibenarkan fakta. Untuk pembaca yang memegang reksa dana ekuitas: kepanikan massal justru waktu terburuk untuk menjual, karena menjual di harga bawah memastikan kerugian menjadi permanen; keputusan tetap disiplin jangka panjang lebih sering dibenarkan sejarah pasar daripada reaksi sesaat.
Ada pula catatan teknis pasar yang perlu dipahami: meski 11,57% adalah angka yang mengerikan, sistem perdagangan BEI bekerja sebagaimana dirancang — sirkuit pelindung dan batas Auto Reject Atas/Bawah menjaga supaya kejatuhan terjadi dalam kerangka yang teratur, bukan ambruk tanpa rem. Kepala pengawas hingga Kapolri bahkan mendadak mendatangi gedung bursa pada hari itu, tanda bahwa tingkat kepanikan sistemik yang diantisipasi otoritas berada pada level tertinggi. Jumat (16/10) akan masuk buku sejarah bursa Indonesia bukan hanya karena besarnya angka, tetapi karena hari itu seluruh negara belajar betapa dalamnya ketergantungan reputasi pasar pada satu lembaga peringkat di Singapura.
Sumber: CNBC Indonesia; Katadata. Artikel ini disusun dengan bantuan AI dan ditinjau tim editorial Beritika.