
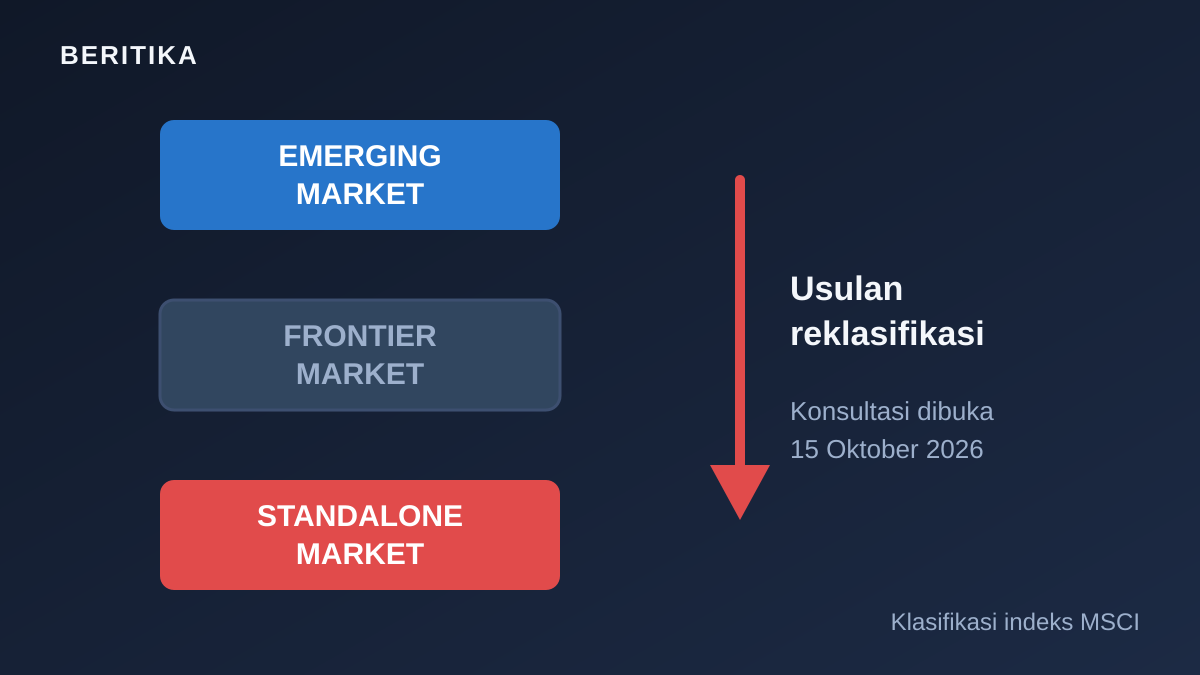
Pada 15 Oktober 2026, Morgan Stanley Capital International (MSCI) — penyedia indeks yang menentukan ke mana triliunan dolar dana institusi global mengalir — mengumumkan pembukaan konsultasi untuk mereklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Sebagaimana dirangkum IDNFinancials, usulan itu disebut “double-downgrading”: Indonesia tidak hanya keluar dari Emerging Market, tetapi langsung ditempatkan di kategori yang lebih rendah dari Frontier Market.
Alasan yang dinyatakan MSCI bersifat struktural, bukan fundamental. Dalam tinjauan klasifikasi pasarnya sejak Februari dan Juni 2026, MSCI menyoroti dua hal: struktur kepemilikan saham yang tidak transparan (opaque shareholding structures) dan dugaan praktik perdagangan terkoordinasi (coordinated trading practices). MSCI mengakui otoritas Indonesia telah mengumumkan beberapa reformasi — kewajiban keterbukaan bagi pemegang saham di atas 1%, klasifikasi investor yang lebih detail, daftar saham dengan High Shareholding Concentration (HSC), dan peta jalan peningkatan free float minimum ke 15%. Namun MSCI menilai semuanya belum cukup: “Pelaku pasar telah menyampaikan kepada MSCI bahwa sejauh ini kemajuan yang memadai belum teramati secara konsisten di pasar ekuitas Indonesia,” tulis MSCI, sebagaimana dikutip IDNFinancials.
Apa artinya turun ke Standalone Market? Dalam hierarki MSCI, emerging market adalah pasar yang layak masuk portofolio dana global — dengan likuiditas, akses, dan standar pengungkapan tertentu. Frontier market adalah pasar kecil yang masih bisa diinvestasi institusi tertentu. Standalone market berarti pasar yang dikeluarkan dari kerangka investabilitas global: tidak lagi menjadi bagian resmi dari indeks dunia mana pun. CNBC Indonesia merangkum konsekuensinya dengan gamblang: Indonesia akan setara dengan Argentina, Lebanon, Ukraina, dan Zimbabwe — negara-negara yang status pasarnya diturunkan setelah krisis atau gagal membayar utang. Untuk ekonomi terbesar di Asia Tenggara, perbandingan itu terasa sebagai cambuk reputasi yang disengaja.
Mekanismenya juga penting dipahami dengan benar: ini masih konsultasi, bukan keputusan. MSCI membuka masa tanggapan bagi pelaku pasar, dan jadwal yang dikutip sejumlah analisis menempatkan keputusan final paling lambat akhir Juni 2027. Sejarah MSCI menunjukkan konsultasi bisa berujung pembatalan jika otoritas negara yang bersangkutan mengambil langkah yang diyakini pasar — Turki baru saja mendapat penangguhan serupa dengan tenggat Juni 2027. Jadi yang terjadi hari ini adalah tekanan dengan tenggat: Indonesia punya waktu sekitar delapan bulan untuk membuktikan perubahan yang terukur.
Bagaimana Indonesia sampai ke titik ini? Jejaknya panjang: kasus manipulasi harga pada beberapa saham dengan kepemilikan terkonsentrasi (termasuk kasus DSSA-BREN-CUAN yang ditindak OJK — lihat artikel terpisah), keluhan investor asing soal keterbukaan pemilik utama, dan kritik bahwa penegakan hukum pasar berjalan selektif. MSCI secara eksplisit menyebut kekhawatiran investor institusional terhadap “penegakan hukum yang kredibel dan berkelanjutan” atas praktik perdagangan terkoordinasi.
Bagi Indonesia, taruhannya melebihi harga saham. Status emerging market adalah tiket masuk arus dana global yang murah — dana pensiun dunia, endowment universitas, dana berkebijakan — yang membeli saham Indonesia secara pasif justru karena ada di indeks. Kehilangan status itu berarti pasar modal Indonesia kehilangan jangkauannya ke tabungan dunia, dan biaya modal perusahaan Indonesia naik. Itulah sebabnya respons otoritas dalam delapan bulan ke depan akan menentukan bukan hanya peringkat indeks, tetapi harga masa depan semua perusahaan yang tercatat di bursa.
Beritika akan terus mengikuti proses konsultasi MSCI dan langkah otoritas Indonesia.
Perbandingan dengan Indonesia-Eropa memperjelas apa yang hilang jika status berubah. Saat ini, ETF global yang melacak indeks emerging market otomatis memegang saham Indonesia sesuai bobotnya — aliran dana yang datang tanpa perlu menjual apa pun kepada investor lokal. Jika Indonesia pindah ke standalone, dana-dana itu menjual secara mekanis, dan penggantinya (dana khusus frontier, dana kebijakan, investor opportunistik) datang dengan ukuran yang lebih kecil, biaya yang lebih mahal, dan niat yang lebih pendek. Dampaknya menjalar ke perusahaan riil: perusahaan yang sedang menerbitkan saham baru menemukan pembeli yang lebih sedikit; bank yang butuh modal menemukan harganya lebih mahal; negara yang menjual saham BUMN lewat privatasi pasar menemukan minat yang lebih dingin.
Jadwal yang telah ditetapkan MSCI memberi peta waktu yang jelas bagi semua pihak: masa konsultasi terbuka bagi pelaku pasar untuk mengirim tanggapan; otoritas Indonesia menggunakan periode ini untuk memperlihatkan bukti, bukan janji; dan keputusan final diumumkan dalam tinjauan indeks yang berujung Juni 2027. Sejarah MSCI menunjukkan hasil konsultasi bisa berupa pembatalan penuh, perubahan cakupan, atau pelaksanaan — semuanya tergantung bukti yang masuk dalam jendela konsultasi. Itulah sebabnya delapan bulan ke depan bukan waktu menunggu, melainkan waktu membuktikan.
Sumber: IDNFinancials; CNBC Indonesia. Artikel ini disusun dengan bantuan AI dan ditinjau tim editorial Beritika.