
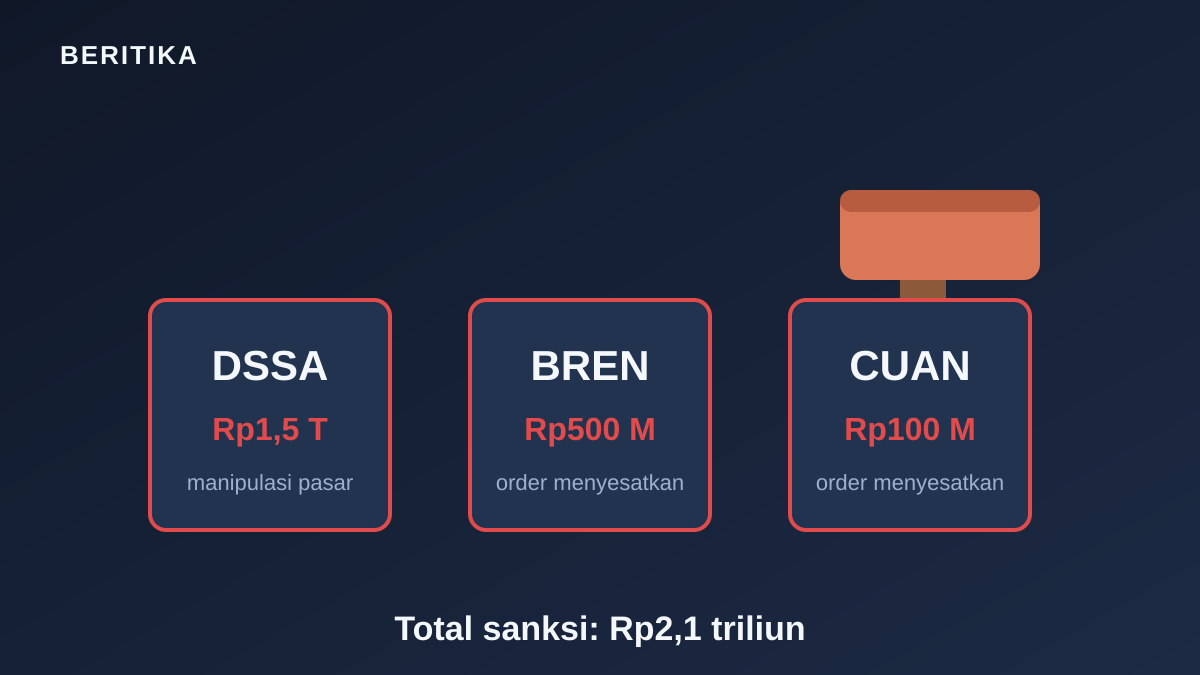
Otoritas Jasa Keuangan (OJK) menjatuhkan sanksi denda total Rp2,1 triliun kepada tiga emiten besar bursa Indonesia: PT Dian Swastatika Sentosa Tbk (DSSA) Rp1,5 triliun (sekitar US$83,3 juta), PT Barito Renewables Energy Tbk (BREN) Rp500 miliar (US$27,8 juta), dan PT Petrindo Jaya Kreasi Tbk (CUAN) Rp100 miliar (US$5,6 juta). Angka ini adalah denda administrasi pasar modal terbesar dalam sejarah Indonesia — dan dijatuhkan tepat di tengah gejolak pasar akibat isu MSCI, membuatnya terbaca sekaligus sebagai penegakan hukum dan tontonan politik pasar.
Rincian pelanggarannya berbeda per emiten, sebagaimana dijelaskan Kepala Eksekutif Pengawas Pasar Modal OJK Hasan Fawzi dalam konferensi pers bersama Wakil Ketua DPR Sufmi Dasco Ahmad, dikutip Liputan6 dan CNBC Indonesia. Pada DSSA — emiten energi milik keluarga pengusaha Widjaja — pemeriksaan perdagangan periode 2023-2026 menemukan dugaan manipulasi pasar yang “dilakukan secara terencana dan terstruktur” oleh nasabah perorangan dan institusi melalui sejumlah anggota bursa, hingga menyebabkan kenaikan harga saham yang signifikan. Pada BREN dan CUAN — keduanya bagian dari grup pengusaha Prajogo Pangestu — pelanggarannya berupa tindakan menyesatkan dalam pemesanan saham (misleading orders): memasukkan order yang tidak dimaksudkan untuk dieksekusi guna memberi kesan permintaan atau penawaran palsu.
Penindakannya melampaui denda. OJK membekukan izin perorangan direksi perusahaan efek yang terbukti terlibat, memanggil sedikitnya 12 direksi perusahaan efek (15 orang), serta 11 badan hukum asing yang diduga berkaitan dengan transaksi saham DSSA. OJK juga menelusuri aliran dana pihak-pihak yang diduga terlibat — indikasi bahwa kasus ini bisa berlanjut ke ranah pidana pasar modal, bukan berhenti di sanksi administrasi. Reaksi pasar langsung dan brutal: saham CUAN, BREN, dan DSSA sempat masuk Auto Reject Bawah (ARB) — ditahan di batas penurunan harga harian — sebagaimana dilaporkan CNBC Indonesia, karena investor menghitung ulang nilai emiten yang integritas perdagangannya dipertanyakan.
Konteks yang membuat kasus ini penting melampaui angka dendanya: ketiga emiten adalah bagian dari kelompok saham yang selama ini dikenal dengan kapitalisasi raksasa namun free float yang kecil — persentase saham yang benar-benar beredar di pasar sangat rendah, sehingga harga mudah digerakkan oleh volume kecil. Saham-saham semacam ini lama menjadi sorotan investor asing: kapitalisasi besarnya memberi bobot besar di IHSG, tetapi struktur kepemilikannya yang tertutup menimbulkan pertanyaan tentang apa yang menopang harganya. Dugaan manipulasi yang kini resmi disebut OJK mengubah pertanyaan itu dari spekulasi pasar menjadi temuan regulator — dan tepat poin-poin inilah yang MSCI sebut sebagai alasan membuka konsultasi penurunan status pasar Indonesia.
Dari sisi timing, denda ini dikeluarkan satu hari setelah pengumuman konsultasi MSCI — dan para pengamat terbelah membacanya. Satu kubu melihatnya sebagai bukti otoritas bergerak serius: “Penegakan hukum dan pengenaan sanksi ini betul-betul menjadi salah satu aspek reformasi percepatan integritas di pasar modal kita,” kata Hasan Fawzi. Kubu lain melihat ironi: reformasi datang setelah pasar dihukum dunia, bukan sebelum — dan MSCI sendiri telah menulis dalam konsultasinya bahwa “kemajuan yang memadai belum teramati secara konsisten” meski penindakan seperti ini sudah berjalan.
Bagi investor ritel Indonesia, ada pelajaran yang tak berubah sejak kasus-kasus manipulasi sebelumnya: saham dengan kenaikan harga luar biasa, kepemilikan terkonsentrasi, dan free float tipis adalah saham dengan risiko yang tidak terlihat di grafik. Ketika regulator akhirnya bertindak, penyesuaian harga terjadi dalam hitungan jam — dan pemegang ritel selalu di urutan terakhir keluar.
Beritika akan mengikuti perkembangan kasus ini, termasuk kemungkinan tuntutan pidana dan respons emiten.
Yang membuat kasus ini berbeda dari penindakan besar sebelumnya adalah posisi waktunya terhadap isu MSCI. OJK mengetahui bahwa MSCI sedang membaca setiap langkah penegakan Indonesia sebagai bahan konsultasi — dan denda historis ini jelas dirancang untuk dibaca dari Singapura sekaligus dari Jakarta. Dalam konferensi persnya, OJK membingkainya sebagai bukti reformasi yang nyata; kritikus menilai timing-nya reaktif. Keduanya bisa benar sekaligus: penindakan serius memang seharusnya datang lebih awal, tetapi datang lebih baik daripada tidak pernah.
Yang belum selesai dari kasus ini sama pentingnya dengan yang sudah. Denda administrasi adalah ranah perdata; dugaan manipulasi pasar yang terencana dan terstruktur biasanya berlanjut ke proses pidana pasar modal dengan tersangka, jaksa, dan pengadilan — jalur yang menentukan apakah pelaku nyata memegang konsekuensi personal atau korporasi membayar dan selesai. OJK telah menyatakan menelusuri aliran dana dan memanggil belasan pihak; keputusan melanjutkan ke penyidikan pidana akan menjadi ujian nyata kredibilitas yang MSCI minta. Pemegang saham ritel yang terluka oleh koreksi tajam ketiga saham itu akan mengikuti satu pertanyaan: siapa yang bertanggung jawab secara personal?
Sumber: CNBC Indonesia; Liputan6. Artikel ini disusun dengan bantuan AI dan ditinjau tim editorial Beritika.